Wie tijdens het huwelijk vermogen ontvangt via een schenking of erfenis, blijft daar in principe zelf eigenaar van. Alleen moet u dat eigen karakter later ook nog kunnen aantonen. En precies daar loopt het in de praktijk soms mis.
Rekeningen veranderen, vermogens worden samengevoegd, effecten worden verkocht en opnieuw belegd. Na tien of twintig jaar is de oorspronkelijke herkomst soms nauwelijks nog te reconstrueren.
Een goede vermogensplanning stopt daarom niet bij de schenking of erfenis. Ook wat daarna gebeurt, is minstens even belangrijk.
oktober 23 - 2026
Uw vermogen goed geregeld? Zorg dat u het ook kunt bewijzen!
Wat u schenkt of erft, blijft in principe van u
Goederen die u vóór uw huwelijk bezat of tijdens uw huwelijk ontvangt via schenking of erfenis, behoren in principe tot uw eigen vermogen. Ook de eventuele meerwaarden daarop blijven in beginsel eigen.
Voor de inkomsten
uit die eigen goederen ligt het anders. Bent u gehuwd onder een stelsel van scheiding van goederen, dan blijven bijvoorbeeld huurinkomsten, dividenden en interesten in principe eigen. Onder een gemeenschapsstelsel, zoals het wettelijk stelsel, behoren die inkomsten in principe tot het gemeenschappelijk vermogen, net zoals beroepsinkomsten.
Een rekening op uw naam is niet noodzakelijk uw eigen vermogen
Een belangrijk aandachtspunt bij het wettelijk stelsel is het vermoeden van gemeenschap: wanneer u niet kunt bewijzen dat een goed eigen is, wordt het in principe als gemeenschappelijk beschouwd.
Bij vastgoed is het bewijs doorgaans duidelijk. De notariële akte vertelt wie eigenaar is.
Bij geld en effecten is dat veel minder vanzelfsprekend.
Ook wanneer een effectenrekening uitsluitend op uw naam staat, bewijst dat op zich niet dat alles op die rekening tot uw eigen vermogen behoort. Doorslaggevend is waar het vermogen vandaan komt. Daarom kunnen documenten zoals schenkingsakten; aangiften van nalatenschap of rekeninguittreksels jaren later bijzonder waardevol zijn.
Vermenging van eigen en gemeenschappelijk vermogen
Door eigen en gemeenschappelijke middelen te vermengen, kan de herkomst van het vermogen steeds moeilijker aantoonbaar worden. Dat kan gevolgen hebben bij zowel echtscheiding als overlijden.
Wanneer uw partner overlijdt en u niet langer kunt bewijzen dat bepaalde tegoeden tot uw eigen vermogen behoren, bestaat het risico dat de helft ervan als gemeenschappelijk wordt behandeld. Daardoor kan vermogen dat oorspronkelijk van u was, toch mee in de nalatenschap terechtkomen en aanleiding geven tot erfbelasting. De eenvoudige regel is daarom vaak de beste: Eigen vermogen houdt u best afzonderlijk van gemeenschappelijk vermogen.
Ook voor de schenker is traceerbaarheid essentieel
Traceerbaarheid speelt niet alleen wanneer u zelf iets ontvangt. Ook wanneer u schenkt aan uw kinderen, is het belangrijk dat het geschonken vermogen nadien herkenbaar blijft. Zeker wanneer aan de schenking voorwaarden of beschermingsmechanismen verbonden zijn. Denk bijvoorbeeld aan een beding van terugkeer bij vooroverlijden van de begiftigde.
Met een conventioneel beding van terugkeer kunt u bepalen dat het geschonken vermogen naar u terugkeert wanneer uw kind vóór u overlijdt. Ook goederen die via zaakvervanging
in de plaats zijn gekomen van de oorspronkelijke schenking, kunnen daaronder vallen.
Maar daarvoor moet kunnen worden aangetoond welke goederen afkomstig zijn van de oorspronkelijke schenking. Als het geschonken vermogen volledig vermengd raakt met andere middelen, kan die bescherming die de schenkers hebben voorzien in de praktijk veel moeilijker uitvoerbaar worden.
Ook bij een gesplitste aankoop draait alles om bewijs
Hetzelfde principe zien we bij de gesplitste aankoop van vastgoed.
De ouders kopen bijvoorbeeld het vruchtgebruik van een tweede verblijf, terwijl de kinderen de blote eigendom verwerven.
Om te vermijden dat het vastgoed later toch in de nalatenschap van de ouders wordt belast, moet kunnen worden aangetoond dat de kinderen:
- over voldoende eigen middelen beschikten om hun deel van de aankoop te financieren;
- die middelen effectief voor de aankoop hebben gebruikt;
- en dat de prijs correct werd verdeeld tussen vruchtgebruik en blote eigendom.
Rekeninguittreksels, betalingsbewijzen, schenkingsdocumenten en de notariële akte worden daardoor potentieel vele jaren later nog belangrijk.
Praktische tips:
1. Houd geschonken en geërfd vermogen afzonderlijk van de huwgemeenschap.
Gebruik bij voorkeur een afzonderlijke bankrekeningen en vermijd vermenging met andere vermogens.
2. Bewaar niet alleen de akte, maar de volledige historiek.
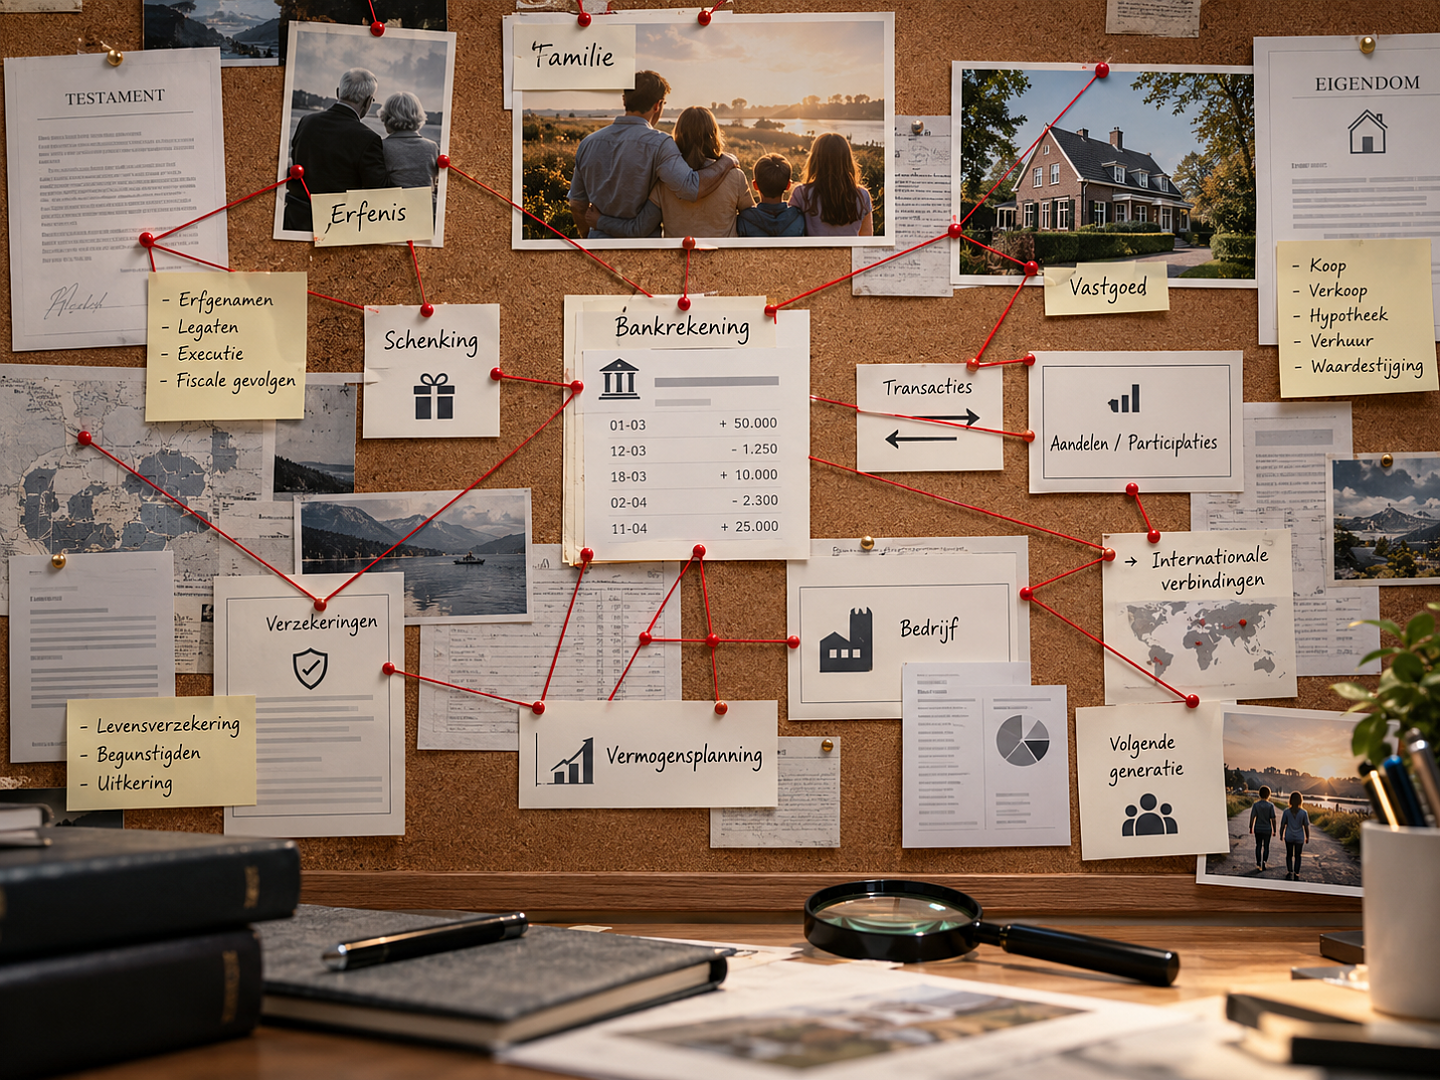
Een schenkingsakte alleen vertelt niet noodzakelijk waar het vermogen twintig jaar later gebleven is. Bewaar daarom ook rekeningafschriften, transacties en documenten die eventuele zaakvervanging aantonen.
3. Een schenking is geen eindpunt.
Een simpele transfer tussen twee rekeningen kan juridisch belangrijker zijn dan hij lijkt. Bij Connect zien we vermogensplanning als een traject op lange termijn. Denk na over het te bereiken doel en voorzie de nodige modaliteiten.
Conclusie:
Het volstaat niet om vandaag een juridisch correcte schenking te organiseren.
De structuur moet ook tien, twintig of dertig jaar later nog aantoonbaar en werkbaar zijn.
Net daar ligt het verschil tussen documenten verzamelen en echte vermogensplanning.
Ook binnen uw interesses
alle nieuwsberichten